728x90


30대 중반에 들어가는 길에 한달간의 휴가가 생겼다. 

뭐를 할까 고민하다가.. 떠오른 게 20대에 실패했던 국토종주가였다.


그때는 거의 무전에 가깝게 진행해서 숙박을 구하는것도 어려웠고 매번 마을 이장님들께 노인정이나 아니면 노상으로 잠을 청하는것 그리고 식사들이 힘들었다. 그때랑 지금은 체력도 몸도 다르니 돈을 조금 더 써서 진행해보려고한다. 

지난번 마지막 장소인 여주부터 진행하려고한다.
일정은 길면 14일, 그 이하로 진행하려고 한다. 


그래서 코스를 보고있는데... 어떻게 알아봐야하는거지?? 

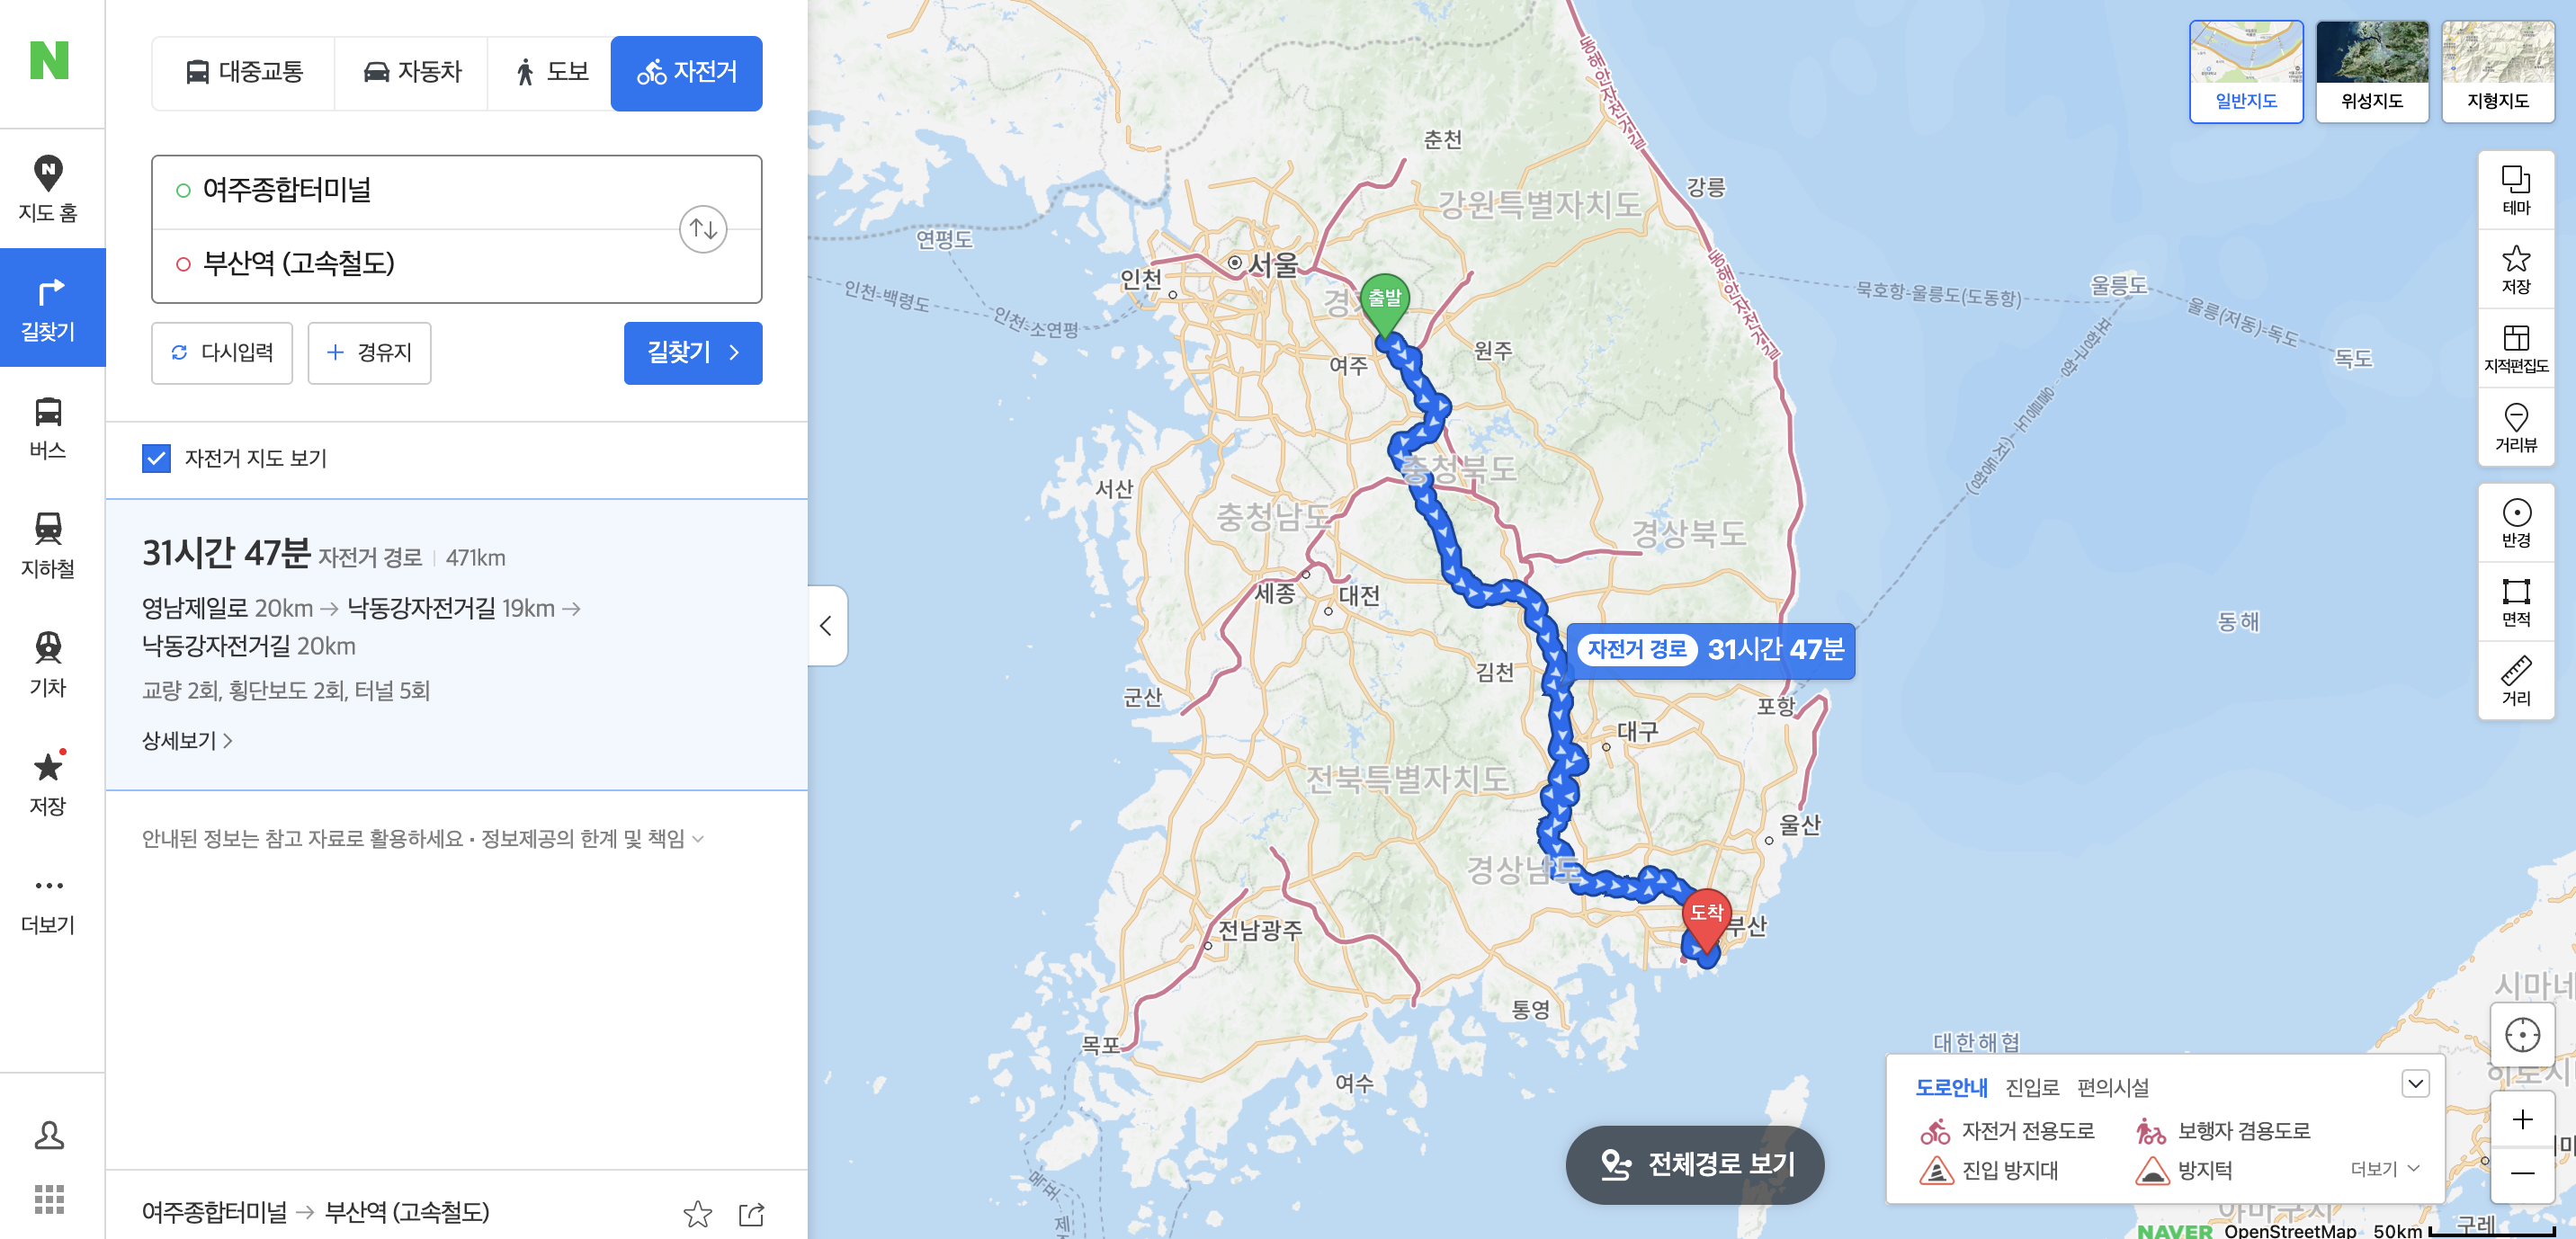
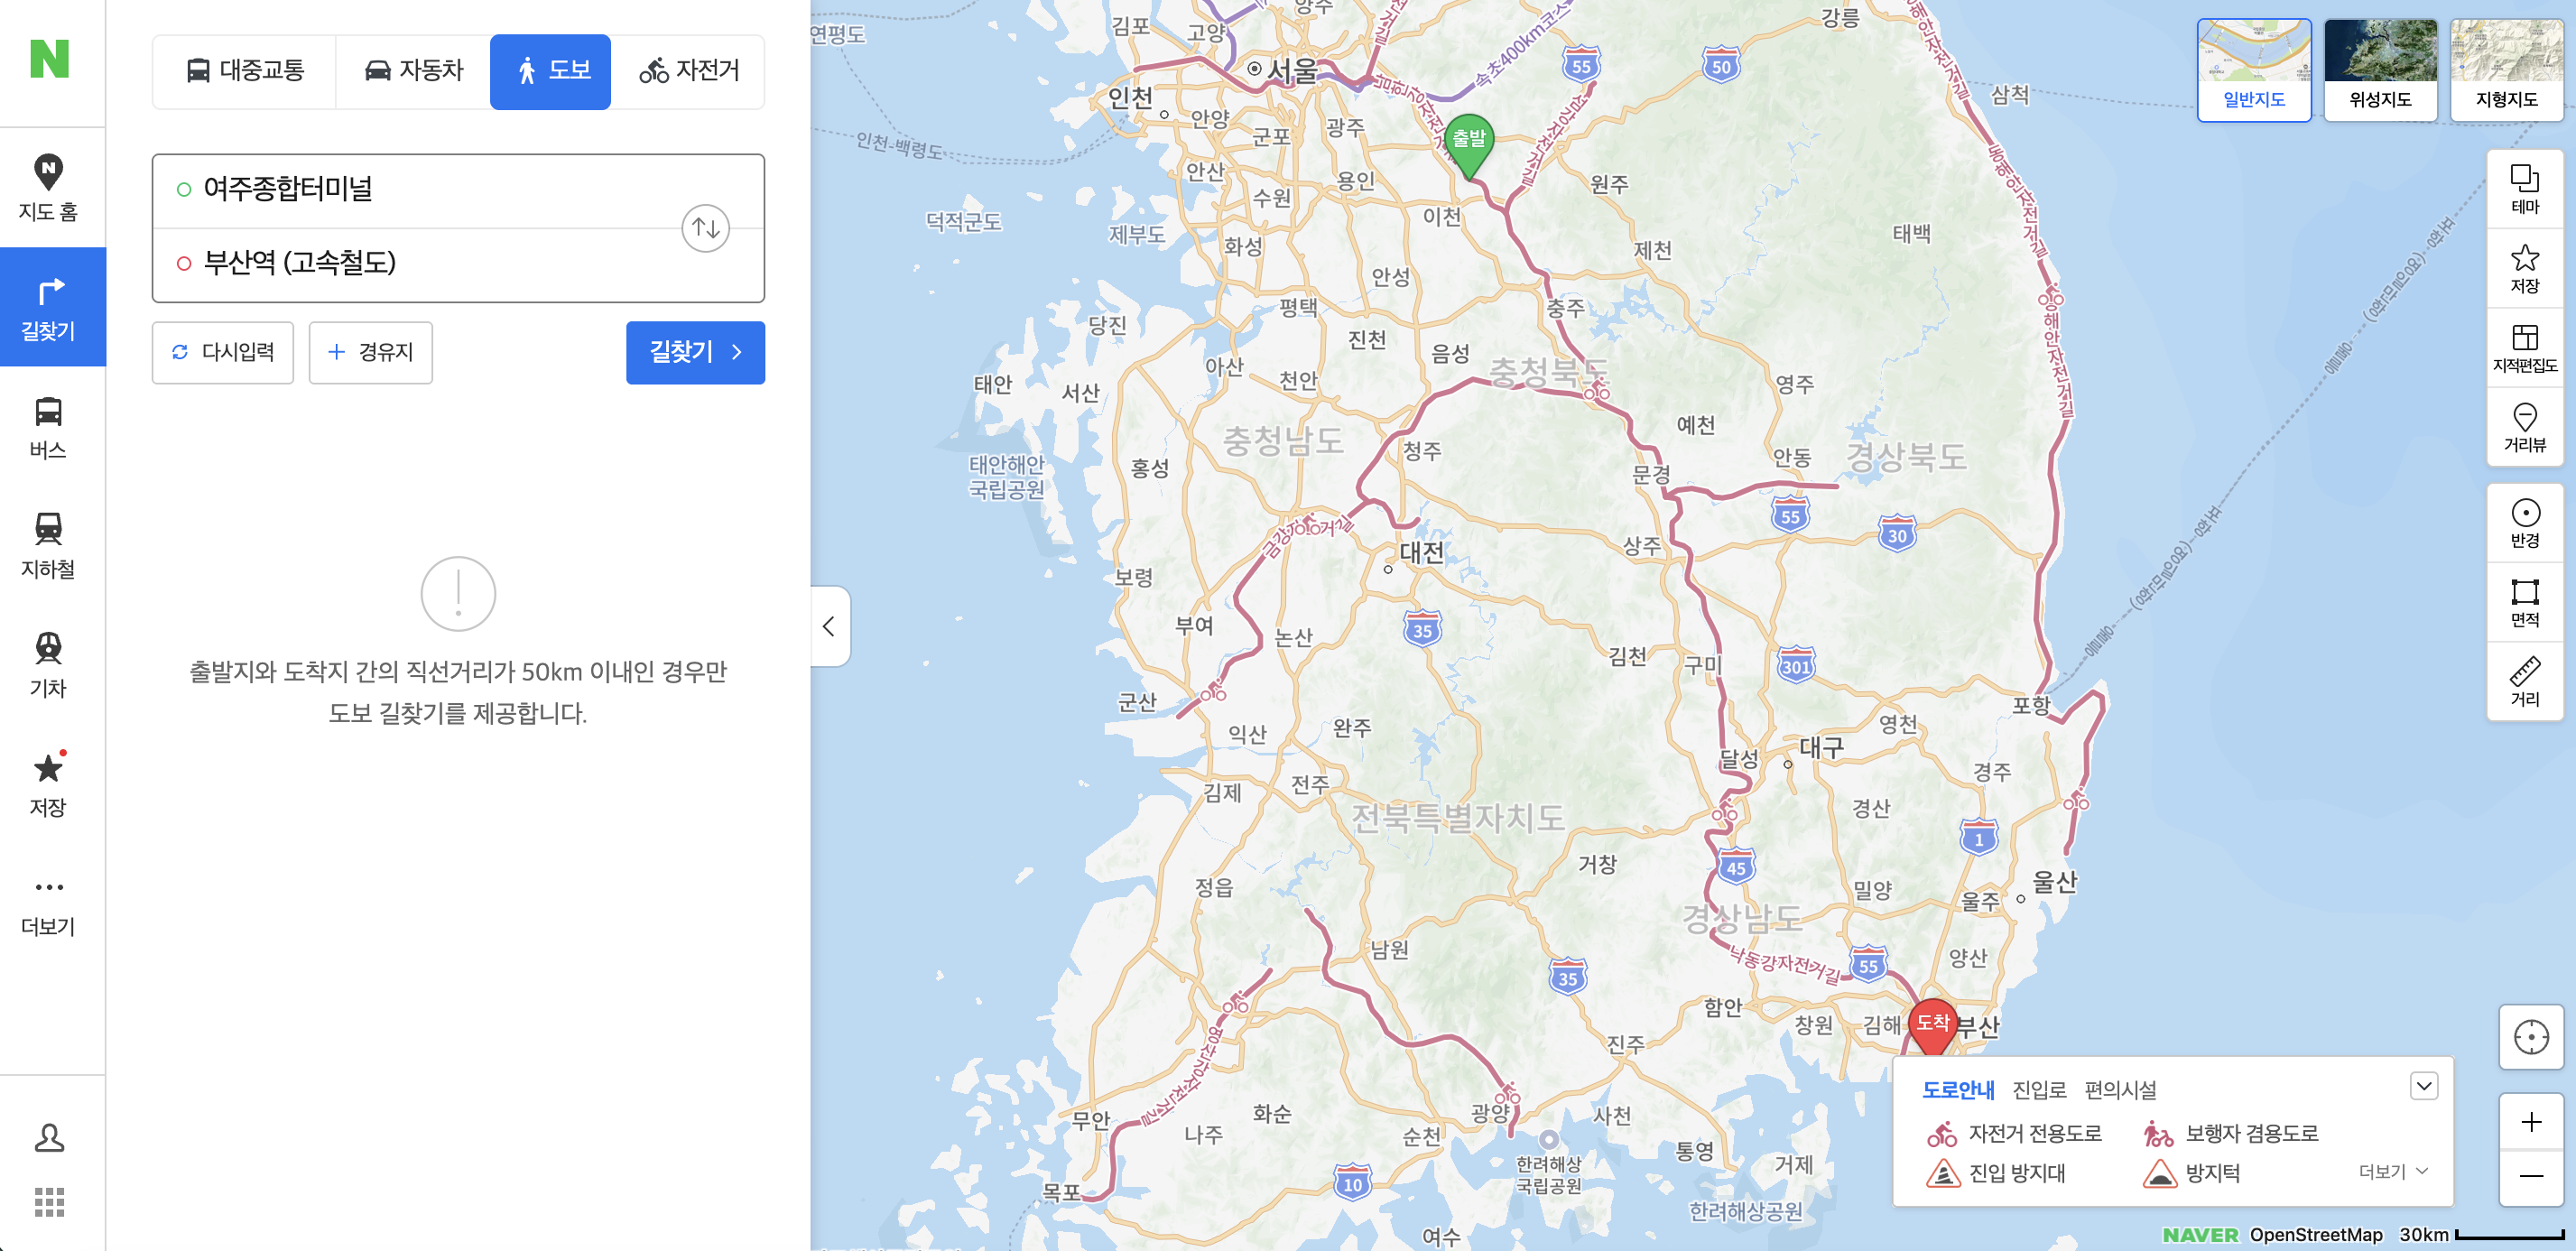
무작정 네이버 지도를 켰다. 

도보로는 안나온다. 


자전거로는 나온다.. 근데 471km??
하루에 33km씩은 걸어야된다는건데... 그럼 순수 걸음시간만 9시간 (성인남자 평균시속 4km, 장비를 들고 이동)


너무 타이트 한데... 내가 알던 코스랑 좀 달랐다. 예전에는 수안보랑 산을 넘어갔던거 같은데.. 
다른 코스를 알아볼 필요가 있었다. 


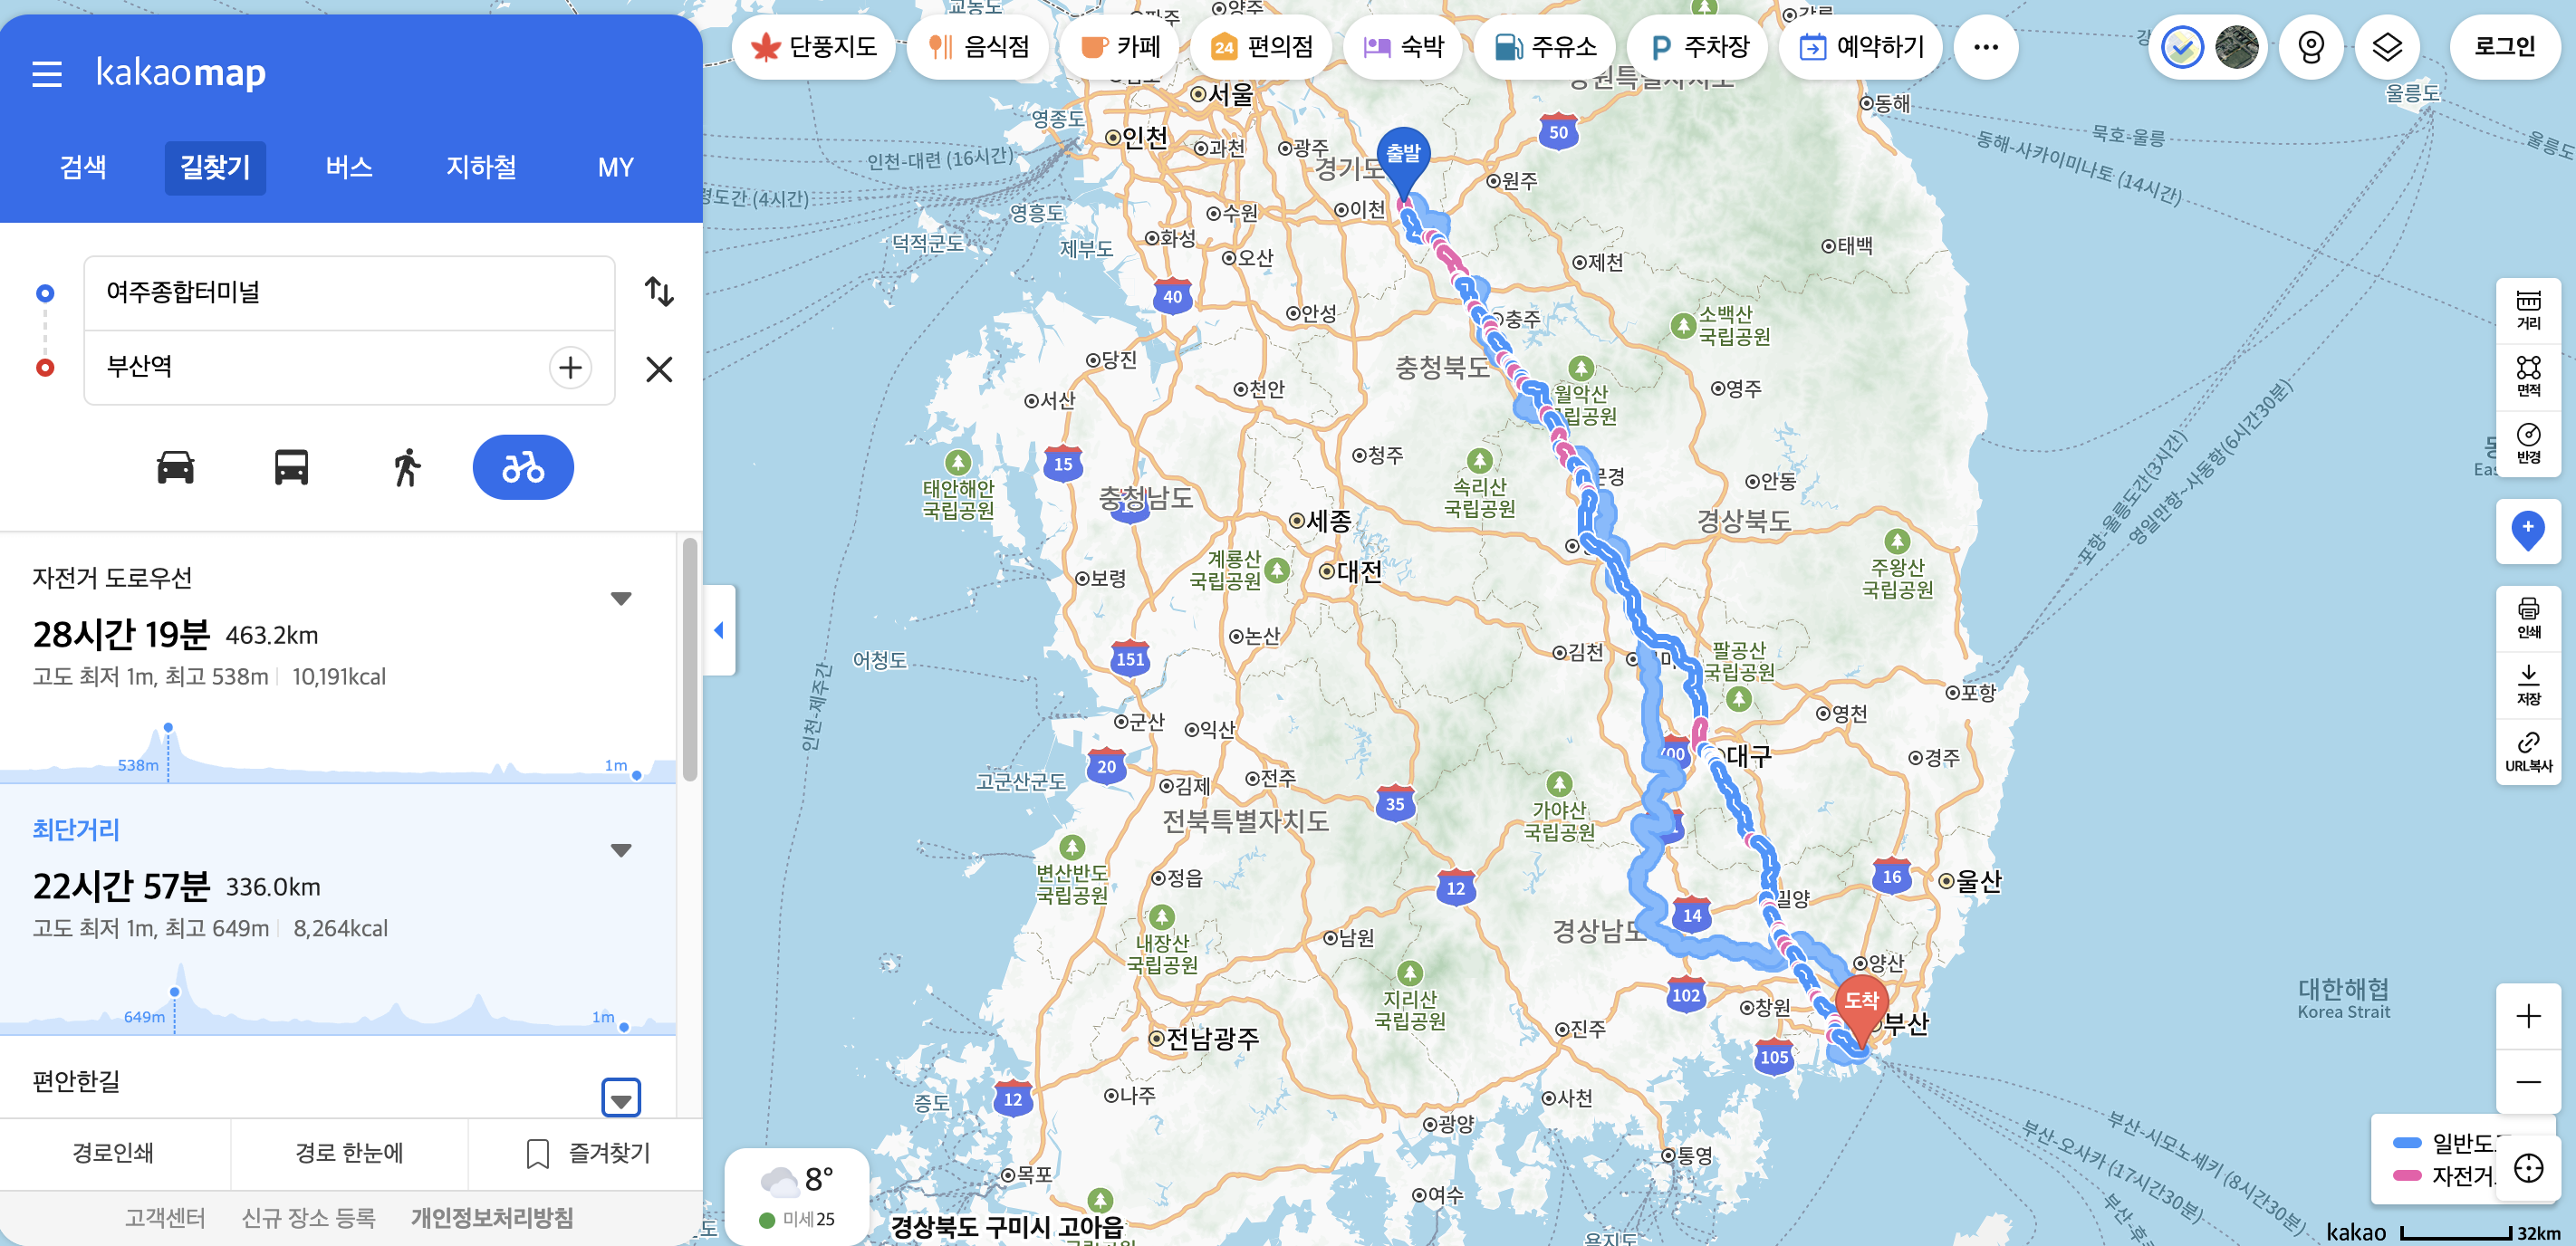
336km가 카카오 맵에서는 나온다. 135km나 줄었다.

이 경로로 가는게 맞을거같다. 최고 높이가 100m가량 높아지지만 오늘이 나의 가장 젊은날이니 도전해봐야되지 않을까... 


같이 가는 친구한테 공유해줘야겠다. 

혹시 조금더 짧은 코스를 알아보고 계신분들 있으면 네이버 지도보다 카카오 맵으로 알아보시길... 


728x90
728x90

CDMO란 무엇인가?

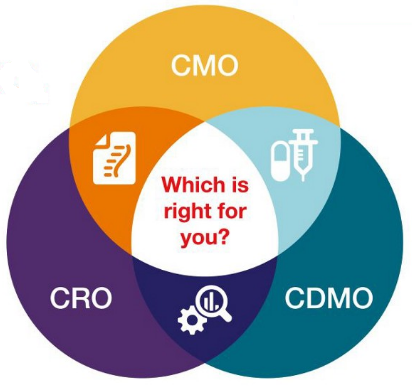
CDMO(Contract Development and Manufacturing Organization)는 의약품의 개발부터 생산까지 전 과정을 대신해 주는 위탁 개발·생산 전문 기업입니다.
제약사는 직접 생산 시설을 구축하지 않고 CDMO에 의약품 개발과 생산을 맡김으로써 비용 절감, 시간 단축, 리스크 분산, 전문 기술 활용이라는 장점을 얻습니다.

  • 위탁 개발 (CD): 후보 물질의 생산 공정을 최적화하여 개발
  • 위탁 생산 (MO): 대량 생산을 통해 원료 의약품(API)이나 완제 의약품 공급

이러한 역할은 단순 생산만 담당하는 CMO와 달리, R&D 단계까지 포함한다는 점에서 차별화됩니다.


CDMO와 반도체 파운드리의 유사점

CDMO는 제약사로부터 신약 후보 물질을 받아 생산 공정을 개발·생산하는 역할을 합니다.
이는 반도체 업계에서 설계만 담당하는 팹리스(Fabless) 기업과 위탁 생산을 담당하는 파운드리(Foundry) 기업의 관계와 매우 유사합니다.

  1. 높은 기술 장벽: 바이오 의약품은 복잡한 생산 공정을 필요로 하며, 반도체도 미세 공정 기술이 핵심 경쟁력입니다.
  2. 막대한 초기 투자: 공장 건설과 설비 구축에 천문학적인 비용이 들어갑니다.
  3. 규모의 경제: 대규모 시설 확보를 통해 단가를 낮추고 경쟁력을 강화합니다.

즉, CDMO 산업은 반도체 파운드리처럼 자본·기술 집약적 산업으로 분류할 수 있습니다.


중국 CDMO의 위협과 한계

728x90

중국은 정부 지원과 저렴한 가격 경쟁력을 기반으로 CDMO 시장에서 빠르게 성장했습니다.
그러나 최근 몇 년간 여러 가지 한계에 부딪히고 있습니다.

  • 미국 생물보안법: 미국은 중국 바이오 기업을 ‘우려 대상’으로 지정하고, 이들과의 거래를 제한하는 법안을 추진했습니다.
  • 신뢰성 문제: 바이오 의약품은 환자의 생명과 직결되므로, 투명한 품질 관리와 정치적 안정성이 필수입니다. 중국 CDMO는 이 부분에서 신뢰도 리스크를 안고 있습니다.

따라서 단순 가격 경쟁력만으로는 글로벌 CDMO 시장에서 장기적인 우위를 점하기 어렵습니다.


한국 CDMO 산업의 기회

중국의 리스크로 인해 한국 CDMO 기업들은 오히려 성장의 기회를 맞고 있습니다.

  1. 미국의 견제 수혜: 글로벌 제약사들이 중국을 피하고 대체 파트너를 찾으면서, 기술력과 신뢰도를 갖춘 한국이 주목받고 있습니다.
  2. 글로벌 수준의 기술력: 삼성바이오로직스 등은 세계적인 생산 능력(CAPA)과 품질 관리 체계를 갖추고 있어, 단순한 가격 경쟁을 넘어서는 강점을 지니고 있습니다.

한국 주요 CDMO 기업과 특징

1. 삼성바이오로직스

  • 장점: 글로벌 빅파마 고객사 확보, 원스톱 서비스, 세계 최대 규모 CAPA 보유
  • 단점: 합성 의약품 분야에서는 후발주자, 대규모 증설로 인한 재무 부담

2. 셀트리온

  • 장점: 바이오시밀러 개발·생산 경험, R&D부터 판매까지의 전 과정 노하우
  • 단점: 글로벌 고객사 다변화는 아직 초기 단계

3. 롯데바이오로직스

  • 장점: 미국 현지 공장 확보(미국 규제·관세 우위), 그룹 차원의 투자 지원
  • 단점: 사업 경험 부족, 초기 단계라 실적 제한적, 막대한 초기 투자 필요

결론

CDMO 산업은 반도체 파운드리처럼 자본과 기술 집약적 산업으로, 글로벌 신약 개발 생태계에서 없어서는 안 될 핵심 파트너로 자리잡고 있습니다.중국이 저가 경쟁력으로 시장을 확대하고 있으나, 신뢰성과 품질, 정치적 리스크로 인해 글로벌 제약사들의 선택에서 배제되는 흐름이 나타나고 있습니다.

반면, 한국은 삼성바이오로직스, 셀트리온, 롯데바이오로직스 등 기업을 중심으로 글로벌 CDMO 시장에서 입지를 강화하고 있으며, 미·중 갈등은 오히려 한국에 기회가 되고 있습니다.따라서 앞으로 한국 CDMO 산업은 글로벌 제약사의 전략적 파트너로서 더욱 성장할 가능성이 큽니다.

728x90
728x90

1. PSR이 뭔가요?

주식 얘기할 때 PER(주가수익비율)이라는 말은 많이 들어보셨을 거예요.

PER = “이익”을 기준으로 기업 가치를 평가

그런데 어떤 회사들은 아직 이익이 없거나, 매년 적자를 내고 있는데도 주식시장에서 높은 가치를 인정받습니다.

※  그럴 때 사용하는 지표가 바로 PSR(Price to Sales Ratio, 주가매출비율)입니다.

PSR은 시가총액 ÷ 매출액으로 계산해요.
즉, 회사의 매출 1원당 시장이 얼마의 가치를 주고 있는가를 보여주는 지표죠.


2. 예시로 살펴보기

예를 들어,

  • A기업의 시가총액: 1조 원
  • A기업의 연 매출: 2,000억 원

※  PSR = 1조 ÷ 2,000억 = 5

이 말은 시장에 A기업의 매출 1원당 5원의 가치를 매긴다는 뜻이에요.


3. PSR 높고 낮음의 의미

  • PSR이 낮다 (1~2 수준)
    → “매출 대비 싸다”라고 볼 수 있음.
    다만 회사가 적자라면 단순히 저평가라고 보기는 어려움.
  • PSR이 높다 (5 이상)
    → “매출 대비 비싸다”는 뜻.
    하지만 성장 가능성이 크면 시장은 프리미엄을 붙여줍니다.

4. 실제 기업 사례

728x90

- 테슬라(Tesla)

  • 전통 자동차 회사들은 PSR이 보통 1 이하였음
  • 테슬라는 초기에 PSR이 10~20까지 치솟음
    ※  이유: 전기차 시장의 폭발적 성장 가능성을 시장이 미리 반영했기 때문

- 엔비디아(NVIDIA)

  • 최근 AI 반도체 붐으로 PSR이 30~40까지 상승
    ※  매출 대비 주가가 매우 비싼데도, 시장은 “앞으로 더 크게 성장할 거야”라며 높은 가격을 지불

- Nanox (NNOX)

  • 아직 매출은 연간 수천만 달러 수준
  • 의료영상 장비의 혁신 가능성 때문에 PSR이 9~10 수준
    ※ 실적보다는 기술력과 미래 시장 기대감이 주가를 끌어올림

5. 장점과 단점

장점

  • 적자 기업도 평가 가능
  • 같은 산업 내 기업끼리 비교하기 쉬움

단점

  • 매출만 보고 판단하기 때문에, 수익성이 낮으면 무의미할 수 있음
  • 성장주일수록 PSR이 높게 나오는데, 이게 “기회”일 수도 있지만 “거품”일 수도 있음

6. 결론

PSR은 아직 이익을 못 내는 기업을 평가할 때 유용한 지표입니다.
하지만 단순히 숫자만 보고 싸다/비싸다 판단하면 안 되고,

  • 매출 성장 속도
  • 시장 점유율
  • 미래 산업 전망

을 함께 고려해야 제대로 된 분석이 됩니다.

쉽게 말해, PSR은 “미래에 얼마나 잘 클 것 같으냐”에 투자자들이 베팅하는 정도를 보여주는 지표라고 이해하면 됩니다.

728x90
728x90


1. 현재 주가 현황

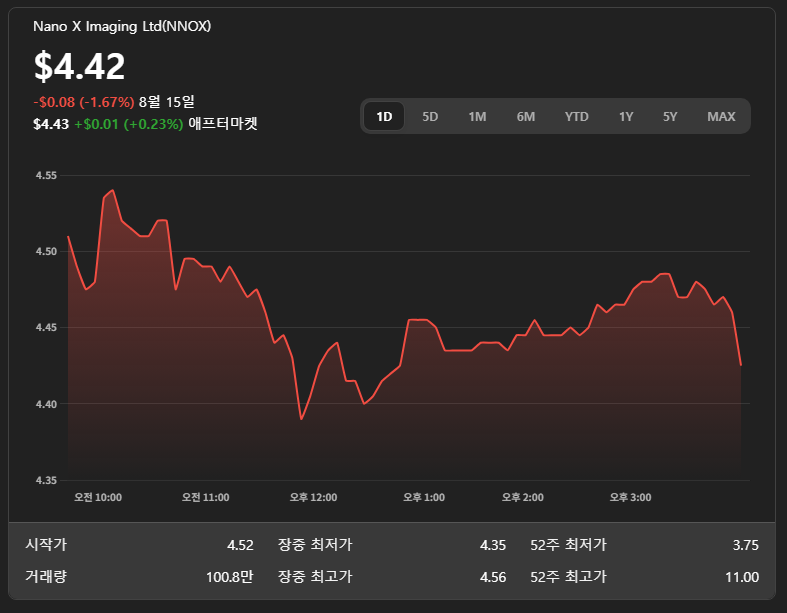
  • 현 주가: 약 $4.42 (2025년 8월 기준)
  • 52주 최고가 / 최저가: $11.00 / $3.75
  • 추세 요약: 최근 주가는 연초 대비 상당폭 하락했으며, 52주 중하단 구간에서 흐름 :contentReference[oaicite:4]{index=4}

2. 애널리스트 평가

  • 평균 목표주가: $9.50
  • 상승 여력: 약 +85% (현재 대비) :contentReference[oaicite:5]{index=5}
  • 투자의견: 최근 애널리스트 대부분이 '매수' 의견 제시

3. 적정 가치 추정 (2026~2027년 기준)

728x90

Nanox는 아직 적자가 지속되는 기업이지만, 성장 기대감이 존재합니다.

  • 2026~2027년 매출이 $2억 달러에 도달한다고 가정
  • 의료기술 기업 평균 PSR (Price-to-Sales Ratio) 4~5배 적용 시
  • 기업가치: 약 8억 ~ 10억 달러
  • 주당 가치: 약 $12 ~ $15 수준 추정 → 향후 중장기적 목표가로 유효

4. 장점 & 리스크 요약

장점 설명
1. 기술 혁신성 저비용 디지털 의료영상 솔루션 ‘Nanox.ARC’ 기반 시장 차별성
2. 글로벌 확장 FDA 승인, 유럽 CE 마크 확보, 해외 파트너십 확대
3. 서비스 기반 확충 AI·클라우드 기반 영상 분석 및 원격 판독 서비스 확장
리스크 설명
적자 지속 및 현금 소진 영업손실 및 현금 감소세 → 추가 증자 가능성 존재
실적 저조 매출이 아직 비현실적으로 낮아 실적 기반 밸류에이션 어려움
규제/상용화 지연 의료기기 산업 특성상 상용화 및 보급까지 긴 시간 소요

5. 결론

  • 현재 $4.4~$4.7대 주가는 저평가 영역으로 보임
  • 평균 목표가 $9.5까지 약 +85% 상승 여력 존재
  • 중장기 목표가 $12~$15 수준으로 가치 재평가 가능성 존재
  • 투자 포인트: 기술력 기반 성장성 vs. 현재 적자 스트럭쳐
  • 추천 전략:
    • 중장기 성장 잠재력에 주목하는 투자자에겐 기회
    • 단기 안전선 확보가 중요할 경우, 추가 자금 조달 리스크 고려 필요


reference

- Nanox Announces Second Quarter of 2025 Financial Results and Provides Business Update | Nano-X Imaging LTD.

728x90

+ Recent posts